46세 직장인, 코스피 급락에 2억 ETF 투자 시작! 10월 15일 첫 매수와 FIRE 도전기
46세. 아직 직장을 다니고 있지만 언제까지 월급에 의존하며 살아야 할까?
모든 직장들의 꿈인 경제적 자유를 위해 저도 고민 끝에 지난주부터 ETF 투자를 본격적으로 시작했습니다.
목표는 2억 원의 투자자금을 활용해 매달 생활비를 감당할 수 있는 현금흐름을 만드는 것입니다.
몇 살에 은퇴할지는 정하지 않았습니다.
경제적 자유를 누릴 수 있는 자산과 현금흐름이 만들어지는 순간이 제 은퇴 시점이겠죠.
앞으로 그 과정을 실제 투자내역과 함께 기록해 보려고 합니다.
코스피 급락, 10월 15일 첫 매수를 결정한 이유
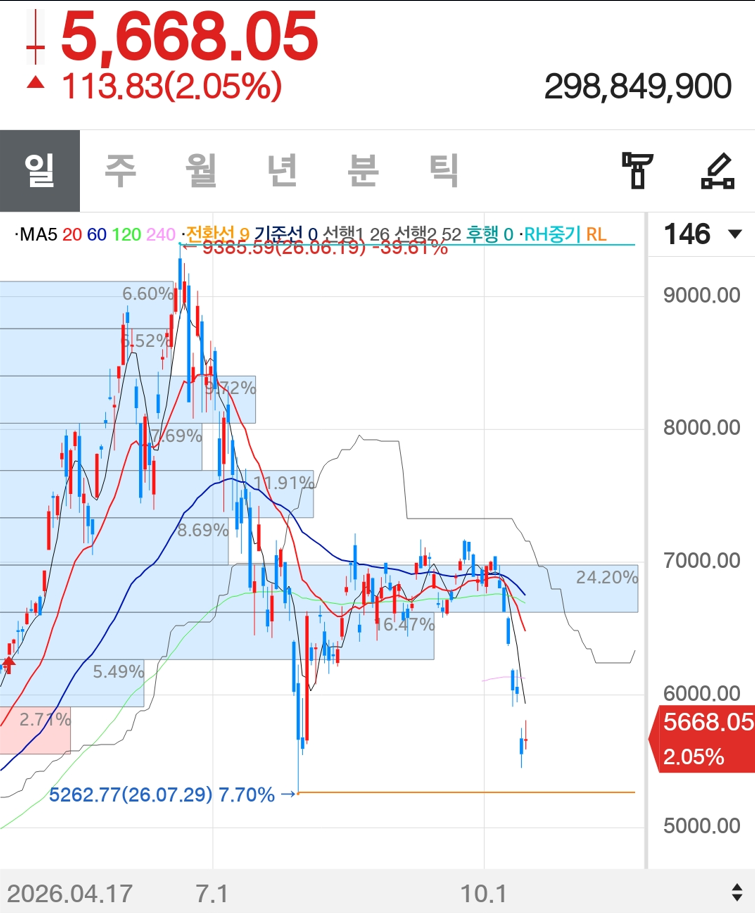
ETF 투자를 본격적으로 시작하려던 시점에 코스피가 크게 흔들렸습니다.
10월 13일에는 코스피가 5.46% 급락했고, 15일에는 무려 7.57%나 하락했습니다.
시장이 며칠 사이 크게 조정받는 모습을 보면서 한 가지 생각이 들었습니다.
‘지금의 하락은 조금 과도한 것 아닐까?’
물론 앞으로 더 하락할 수도 있습니다. 누구도 정확한 바닥을 알 수 없으니까요.
그래도 단기 매매가 아니라 장기적으로 ETF를 모아갈 계획이라면 이런 급락장이 오히려 매수를 시작할 기회가 될 수 있다고 판단했습니다.
그래서 10월 15일, 첫 ETF 매수를 시작했습니다.
그리고 다음 날인 16일 코스피는 2.05% 반등했습니다.
전날 하락폭에 비하면 작은 회복이지만 일단 시장이 반등한 것은 사실입니다.
그렇다고 제 판단이 맞았다고 생각하지는 않습니다. 앞으로 더 큰 하락이 올 수도 있고, 이번 반등이 잠시 나타난 현상일 수도 있으니까요.
앞으로도 코스피가 큰 조정을 받을 때마다 ETF를 나눠서 추가 매수할 생각입니다.
당장의 바닥을 맞히기보다 좋은 자산을 조금씩 모아가는 방식이 제 장기투자 방향입니다.
첫 주 ETF 투자내역 공개
10월 18일 기준 실제 보유내역입니다.
| ETF | 보유수량 | 평가금액 |
|---|---|---|
| KODEX 200타겟위클리커버드콜 | 2,310주 | 3,775만 원 |
| SCHD | 82주 | 380만 원 |
| JEPQ | 70주 | 555만 원 |
| TIGER 미국S&P500 | 140주 | 359만 원 |
| 합계 | 약 5,069만 원 |
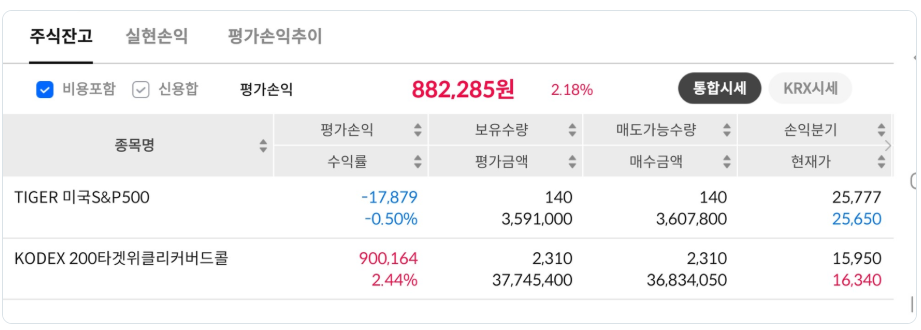
국내 ETF 계좌에 표시된 평가손익은 +882,285원(+2.18%)입니다.
아직 며칠 지나지 않은 수익이라 큰 의미를 부여하지는 않으려고 합니다. 이 수익률도 국내 ETF에 한정된 수치입니다.
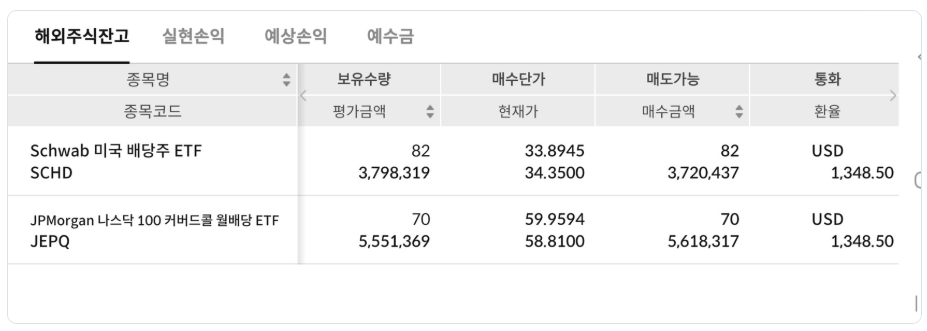
목표 투자원금 2억 원까지는 아직 갈 길이 멉니다. 앞으로 자금을 추가하면서 계획한 비중에 맞춰갈 예정입니다.
앞으로 이렇게 ETF를 모아갈 생각입니다
일반계좌 2억 원의 목표 비중은 다음과 같습니다.
| 투자자산 | 목표 비중 |
|---|---|
| KODEX 200타겟위클리커버드콜 | 30% |
| SCHD | 20% |
| JEPQ | 15% |
| TIGER 미국S&P500 | 10% |
| TIGER 미국나스닥100 | 10% |
| 파킹통장 현금 | 15% |
KODEX 커버드콜과 JEPQ는 분배금 현금흐름을, SCHD는 장기 배당투자를, S&P500과 나스닥100은 자산 성장을 기대하고 선택했습니다.
여기서 제가 중요하게 생각하는 부분은 현금 15%를 확보하는 것입니다.
이 돈은 파킹통장에 보관하면서 언제든 활용할 수 있게 해둘 생각입니다.
주식시장이 크게 떨어졌을 때 이미 모든 돈을 투자했다면 추가 매수할 여력이 없겠죠.
물론 현금을 보유한다고 수익률이 더 높아지는 건 아닙니다. 그래도 기회가 왔을 때 대응할 여유를 갖고 싶습니다.
별도로 납입한 ISA 2,000만 원은 세제혜택을 활용하는 장기 투자계좌로 운영할 예정입니다.
배당금은 모두 재투자, 목표는 조기 은퇴
당장 ETF에서 나오는 배당금으로 생활할 생각은 없습니다.
분배금이 들어오면 다시 ETF를 매수해 보유수량을 늘려갈 계획입니다.
우선 첫 번째 목표는 세후 월 150만 원의 현금흐름입니다.
다만 이 정도 배당금이 나온다고 바로 회사를 그만둘 수 있는 것은 아니겠죠.
실제 은퇴하려면 생활비와 세금, 건강보험료까지 감당할 수 있어야 하고, 시장이 좋지 않을 때도 자산을 유지할 수 있어야 합니다.
그래서 얼마를 모아야 은퇴할 수 있을지는 아직 확정하지 않았습니다.
앞으로 실제 투자 결과를 보면서 하나씩 답을 찾아가려고 합니다.
매주 주말에는 투자현황과 매수 이유를, 매월 말에는 실제 받은 배당금과 재투자 내역을 공개할 계획입니다.
좋은 결과만 보여주는 투자일지는 만들고 싶지 않습니다.
시장이 더 떨어져 손실이 나더라도 그 과정까지 기록하려고 합니다.
46세에 시작한 2억 원 ETF 투자.
과연 월급 없이 생활할 수 있는 현금흐름을 만드는 날이 올까요?
이제 첫걸음을 뗐습니다.
※ 실제 개인 투자기록이며 특정 ETF 매수를 권유하는 글은 아닙니다. 보유금액은 2026년 10월 18일 계좌 화면 기준으로, ISA와 화면에 표시되지 않은 현금은 포함하지 않았습니다.
머니갓


댓글 0
첫 댓글을 남겨보세요.