유상증자 권리락 뜻, 주가가 갑자기 떨어져도 손해가 아닐 수 있는 이유
유상증자 종목을 들고 있다가 어느 날 주가가 갑자기 5~10% 내려가 있는 걸 보면 당황할 수 있다. 그런데 그날이 권리락일이라면 주가가 내려간 만큼 전부 손해를 본 것은 아닐 수 있다.
권리락은 쉽게 말하면 “오늘부터 이 주식을 사는 사람에게는 이번 유상증자에 참여할 권리가 없다”는 뜻이다. 기존 주주가 가지고 있던 신주를 싸게 살 수 있는 권리의 가치가 주식에서 빠지면서 거래 기준가격도 조정된다. 한국거래소도 유상증자에 따른 권리락이 발생하면 기존 종가가 아니라 별도로 계산한 기준가격을 적용한다.
주가 1만원이 9,600원이 됐는데 정말 4% 손해일까?
숫자로 한번 보자. 현재 주가가 1만원이고 내가 100주를 가지고 있다고 가정하겠다. 회사가 기존 주식 4주당 신주 1주를 배정하고 신주 발행가격은 8,000원이라고 해보자.
그러면 나는 신주 25주를 8,000원에 살 수 있는 권리를 받는다. 기존 100주의 가치 100만원에 신주를 통해 들어오는 20만원을 합치고, 증자 후 총 125주로 나누면 이론적인 권리락 기준가격은 약 9,600원이다.
주가만 보면 1만원에서 9,600원으로 400원 떨어졌다. 4% 하락이다.
그런데 내가 가진 100주에는 신주 25주를 살 수 있는 권리가 생겼다. 신주 한 주를 8,000원에 사서 이론적으로 9,600원의 가치가 있다면 한 주당 권리 가치는 약 1,600원이다. 25주면 약 4만원이다.
기존 주식에서 줄어든 가치도 100주 × 400원 = 4만원이다.
즉 이론적으로 보면
- 기존 주식 가치 감소: 약 4만원
- 신주를 살 수 있는 권리 가치: 약 4만원
으로 서로 맞아떨어진다.
그래서 권리락으로 주가가 4% 내려갔다고 해서 바로 내 재산이 4% 줄었다고 볼 수는 없다.
물론 실제 시장에서는 투자심리와 주가 변동 때문에 정확하게 이렇게 움직이지는 않는다.
신주인수권은 그냥 버리면 안 된다
여기서 중요한 게 신주인수권이다.
주주배정 유상증자에서는 기존 주주에게 신주를 살 수 있는 권리가 주어지고, 상장사의 경우 일정 기간 이 권리가 신주인수권증서 형태로 거래되는 경우가 있다. 실제 최근 유상증자 사례에서도 신주배정 이후 신주인수권증서가 별도로 상장돼 거래되는 일정이 확인된다.
선택지는 크게 두 가지다.
- 회사의 전망이 괜찮다고 판단하면 돈을 추가로 내고 신주를 청약한다.
- 추가 투자하고 싶지 않다면 거래 가능한 신주인수권을 매도하는 방법을 검토한다.
아무것도 하지 않고 청약기간까지 넘기는 게 가장 아까울 수 있다. 내가 가지고 있던 권리에 경제적 가치가 있을 수 있기 때문이다.
권리락 다음 날 주가가 더 떨어진다면 얘기가 다르다
권리락 때문에 기준가격이 1만원에서 9,600원으로 조정되는 것과, 9,600원에서 시장 거래로 다시 9,000원까지 내려가는 것은 전혀 다른 문제다.
앞의 400원은 권리 가치가 빠지면서 생긴 이론적인 조정이고, 그 이후 600원 하락은 시장이 실제로 유상증자를 부정적으로 평가했을 가능성이 있다.
그래서 권리락 날에는 단순히 전일 종가와 비교하면 안 된다. 한국거래소가 제시한 권리락 기준가격과 실제 주가를 비교하는 편이 더 정확하다.
한국거래소 KIND에서 회사명과 함께 ‘권리락 기준가격’을 검색하면 실제 기준가격을 확인할 수 있다.
유상증자 일정에서 내가 보는 날짜
유상증자는 공시 한 번으로 끝나지 않는다. 실제로는 몇 주에 걸쳐 진행된다.
나는 최소한 아래 일정은 확인하는 게 좋다고 본다.
- 신주를 받을 주주가 결정되는 기준일
- 권리락이 발생하는 날
- 신주인수권을 거래할 수 있는 기간
- 기존 주주의 청약기간
- 최종 발행가격이 결정되는 시점
- 새 주식이 실제로 상장되는 날
특히 신주인수권 거래기간과 청약기간을 놓치지 않는 게 중요하다.
정확한 일정은 금융감독원 DART에서 해당 기업의 유상증자 관련 공시와 증권신고서를 보면 확인할 수 있다.
MoneyGod의 관점
권리락을 처음 보면 “주가가 갑자기 왜 이렇게 떨어졌지?”라는 생각부터 든다.
그런데 나는 권리락 날만큼은 전날 종가와 오늘 주가를 바로 비교하지 않는 게 맞다고 본다.
먼저 권리락 기준가격을 보고, 내가 받은 신주인수권의 가치까지 같이 봐야 한다.
예를 들어 1만원이던 주식이 권리락으로 9,600원이 됐다고 해서 무조건 4% 손실이라고 생각하면 계산이 틀어질 수 있다. 그 400원 상당의 가치가 신주를 싸게 살 수 있는 권리로 옮겨갔을 수 있기 때문이다.
다만 권리락 이후에도 주가가 계속 밀린다면 그때는 다른 문제다. 시장이 증자 규모나 자금 사용처를 부정적으로 보고 있는 건 아닌지 다시 확인해야 한다.
결국 권리락에서는 이것만 기억하면 된다.
- 기준가격이 내려간 것과 실제 주가가 하락한 것은 구분해서 본다.
- 신주인수권도 내 자산의 일부라고 생각한다.
- 청약할지, 권리를 팔지 일정을 확인한다.
권리락 자체를 악재라고 볼 필요는 없다. 더 중요한 건 그 이후다. 새로 발행된 주식이 시장에 들어왔을 때 주식 수가 얼마나 늘고, 회사가 조달한 돈으로 실제 실적을 만들 수 있느냐가 결국 주가를 결정한다.
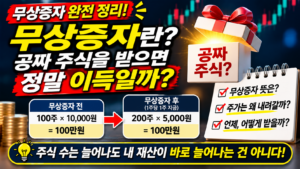
다음 편에서는 무상증자를 다뤄보겠다. 주식을 공짜로 더 받는데 왜 내 재산은 바로 늘어나지 않는지 숫자로 계산해보면 의외로 간단하다.
머니갓


댓글 0
첫 댓글을 남겨보세요.