CB 리픽싱 뜻, 전환가액이 내려가면 주주에게 왜 불리할까?
전환사채를 보다 보면 ‘리픽싱’이라는 말이 자주 나온다. 용어는 어렵지만 투자자가 알아야 할 핵심은 단순하다.
전환가액이 내려가면 같은 금액의 CB에서 더 많은 주식이 나올 수 있다. 결국 기존 주주의 지분과 주당이익이 더 많이 희석될 수 있다는 얘기다.
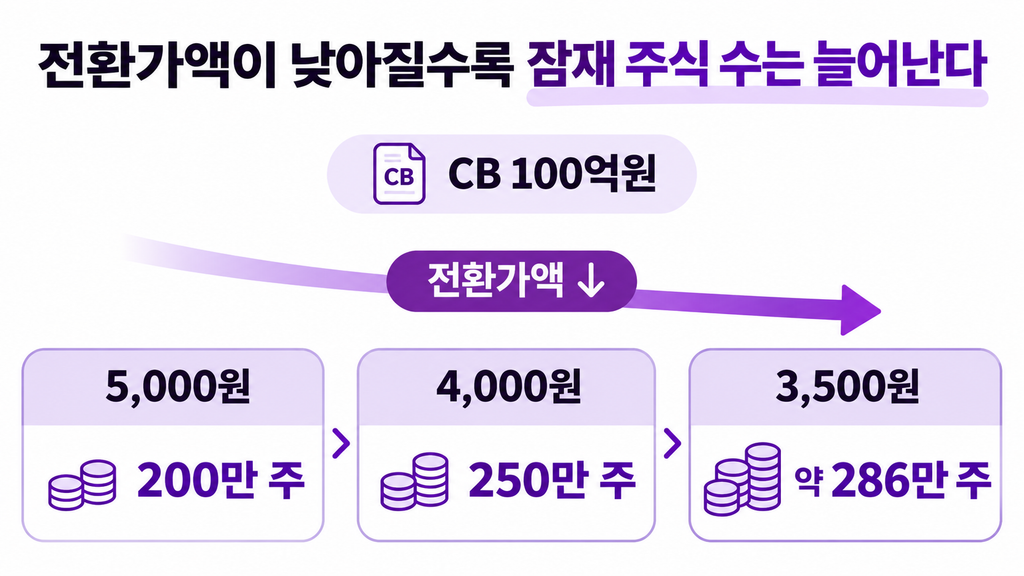
100억원짜리 CB를 예로 들어보자.
- 전환가액 5,000원 → 200만 주
- 전환가액 4,000원 → 250만 주
- 전환가액 3,500원 → 약 286만 주
CB 금액은 그대로 100억원인데 전환가액이 5,000원에서 3,500원으로 내려가면 잠재 주식 수는 200만 주에서 약 286만 주로 늘어난다. 약 43%나 증가한다.
리픽싱은 전환가격을 다시 낮추는 것이다
CB는 처음 발행할 때 주식으로 바꿀 가격을 정한다. 이게 전환가액이다.
그런데 CB 계약에 시가 하락에 따른 조정 조건이 있다면 주가가 떨어졌을 때 전환가액도 일정한 기준에 따라 내려갈 수 있다. 이걸 흔히 리픽싱이라고 부른다.
예를 들어 전환가액이 5,000원인데 주가가 계속 떨어졌다고 해보자. 전환가액이 4,000원으로 낮아지면 같은 100억원으로 받을 수 있는 주식이 50만 주 더 늘어난다.
여기서 기존 주주가 봐야 할 건 5,000원이나 4,000원이라는 가격 그 자체가 아니다.
전환가액이 바뀐 결과 실제로 몇 주가 새로 생기느냐가 더 중요하다.
내 지분은 얼마나 줄어들까?
기존 발행주식이 1,000만 주이고 내가 10만 주를 가지고 있다고 가정해보자. 현재 지분율은 1%다.
전환가액 5,000원에서 CB가 전부 주식으로 바뀌면 200만 주가 추가돼 전체 주식은 1,200만 주가 된다. 내 지분율은 약 0.83%로 내려간다.
전환가액이 3,500원까지 내려가면 약 286만 주가 추가된다. 전체 주식은 약 1,286만 주가 되고 내 지분은 약 0.78%까지 떨어진다.
- 전환 전 → 1.00%
- 5,000원 전환 → 약 0.83%
- 4,000원 전환 → 0.80%
- 3,500원 전환 → 약 0.78%
나는 주식을 한 주도 팔지 않았는데 회사에서 차지하는 내 몫은 줄어든다. 이게 CB 리픽싱에서 기존 주주가 가장 신경 써야 하는 부분이다.
EPS도 같이 줄어들 수 있다
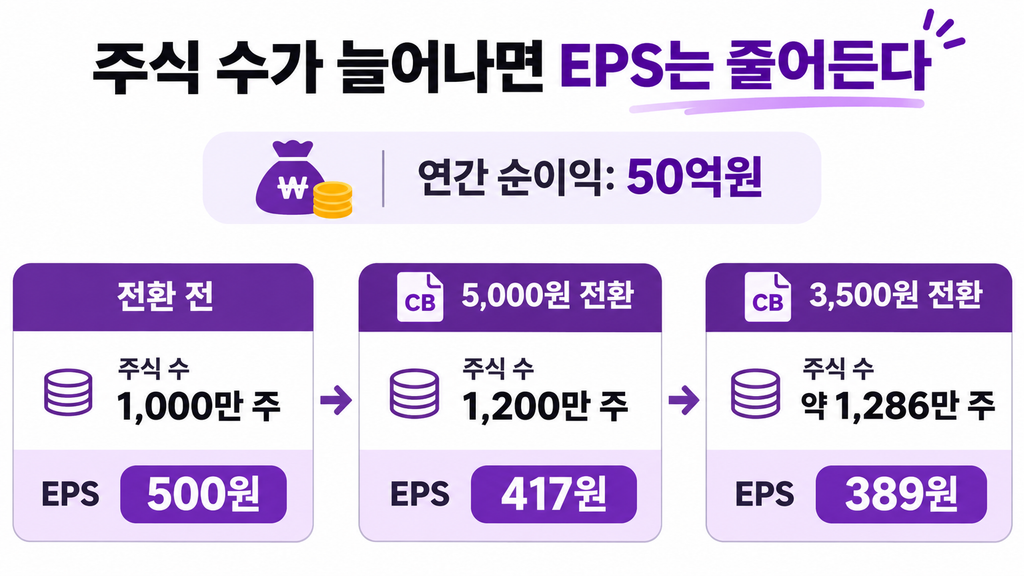
회사 순이익이 50억원으로 그대로라고 해보자.
기존 주식 1,000만 주라면 EPS는 500원이다. 전환가액 5,000원에서 200만 주가 추가되면 EPS는 약 417원으로 떨어진다.
리픽싱 후 3,500원에서 약 286만 주가 추가되면 EPS는 약 389원까지 내려간다.
- 전환 전 → EPS 500원
- 5,000원 전환 → EPS 약 417원
- 3,500원 전환 → EPS 약 389원
회사가 버는 돈은 똑같은데 그 이익을 나눠 가질 주식이 많아진 결과다.
그럼 전환가액은 계속 내려갈 수 있을까?
무한정 내려갈 수 있는 것은 아니다.
2026년 현재 주권상장회사가 시가 하락에 따라 전환가액을 낮출 수 있도록 CB를 발행하는 경우 조정 후 전환가액은 원칙적으로 최초 전환가액의 70% 이상이어야 한다.
처음 전환가액이 5,000원이라면 일반적인 하한선은 3,500원인 셈이다.
70%보다 낮게 정하는 예외도 가능하지만 현재 규정에서는 해당 CB를 발행할 때 주주총회 특별결의를 거쳐 최저조정가액과 사채금액을 구체적으로 정해야 한다.
또 시가 하락으로 전환가액을 내렸다가 이후 주가가 다시 상승하면 정해진 조정일에 전환가액을 다시 올리는 조건도 두도록 하고 있다.
최신 규정은 국가법령정보센터에서 ‘증권의 발행 및 공시 등에 관한 규정 제5-23조’를 검색하면 확인할 수 있다.
실제 CB 공시에서는 무엇을 볼까?
나는 CB 공시가 나오면 발행금액만 보고 넘어가지 않을 것 같다. 아래 숫자를 먼저 확인하는 편이 훨씬 낫다.
- 최초 전환가액은 얼마인가
- 최저조정가액은 얼마인가
- 리픽싱 조건은 어떻게 되어 있는가
- 최저가액까지 내려가면 최대 몇 주가 발행되는가
- 그 물량이 현재 발행주식의 몇 %인가
- CB로 조달한 돈을 어디에 사용할 예정인가
특히 가장 먼저 계산해볼 숫자는 ‘최대 잠재 주식 수’다.
100억원이라는 숫자만 보면 큰지 작은지 감이 잘 안 온다. 하지만 기존 발행주식이 1,000만 주인데 최대 286만 주가 더 나올 수 있다고 생각하면 상황이 훨씬 쉽게 보인다.
회사별 조건은 금융감독원 DART에서 회사명을 검색하고 전환사채 관련 공시의 ‘전환가액 조정에 관한 사항’을 확인하면 된다.
그렇다고 리픽싱이 무조건 악재일까?
여기서는 한 번 더 생각해봐야 한다.
CB로 100억원을 조달하면서 주식 수가 늘더라도 그 돈을 이용해 회사 이익이 더 빠르게 증가한다면 희석을 상쇄할 수 있다.
예를 들어 주식 수가 20% 늘었는데 순이익이 50% 증가했다면 EPS는 오히려 좋아질 수 있다.
반대로 CB를 계속 발행하고 전환가액도 계속 내려가는데 조달한 돈은 운영자금이나 빚을 갚는 데 사용되고 회사 이익까지 늘지 않는다면 나는 상당히 조심해서 볼 것 같다.
MoneyGod의 관점
CB 리픽싱을 어렵게 생각할 필요는 없다.
나는 공시를 보면 ‘100억원을 발행했다’보다 ‘최악의 조건에서 몇 주까지 늘어날 수 있는가’를 먼저 계산할 것 같다.
특히 이런 회사라면 한 번 더 살펴본다.
- CB를 반복해서 발행한다.
- 전환가액이 계속 낮아지고 있다.
- 잠재 주식 수가 기존 발행주식에 비해 크다.
- 조달자금이 계속 운영자금이나 채무상환에 들어간다.
- 주식 수는 늘어나는데 매출과 이익은 별로 늘지 않는다.
결국 리픽싱에서 기억할 건 하나다.
전환가액이 낮아질수록 같은 CB에서 나올 수 있는 주식 수는 많아지고, 그만큼 기존 주주의 희석 부담도 커질 수 있다.
그래서 CB를 볼 때는 최초 전환가액만 보지 말고 최저조정가액까지 내려갔을 때 최대 몇 주가 나오는지를 꼭 계산해보는 게 좋다.
다음 편에서는 신주인수권부사채 BW를 다뤄보겠다. CB와 비슷해 보여도 채권과 주식을 살 권리가 분리될 수 있다는 점에서 구조가 꽤 다르다.
머니갓


댓글 0
첫 댓글을 남겨보세요.