전환사채 CB 뜻과 주가 영향, 주식으로 바뀌면 기존 주주는 얼마나 희석될까?
보유 종목에서 전환사채, 흔히 CB(Convertible Bond)라고 부르는 자금조달 공시가 나오면 나는 일단 “이게 주식으로 바뀌면 몇 주가 새로 나오지?” 부터 볼 것 같다.
CB는 처음에는 회사가 갚아야 하는 빚이지만, 투자자가 원하면 일정 조건에 따라 주식으로 바꿀 수 있다. 문제는 그 순간이다. 새로운 주식이 발행되면서 기존 주주의 지분과 주당이익이 희석될 수 있기 때문이다.
다만 CB 발행 = 무조건 악재라고 볼 필요는 없다. 회사가 얼마를 조달하는지보다 전환가액이 얼마인지, 전부 주식으로 바뀌면 기존 주식의 몇 %가 늘어나는지가 더 중요하다.
CB는 채권인데 주식으로 바꿀 수 있다
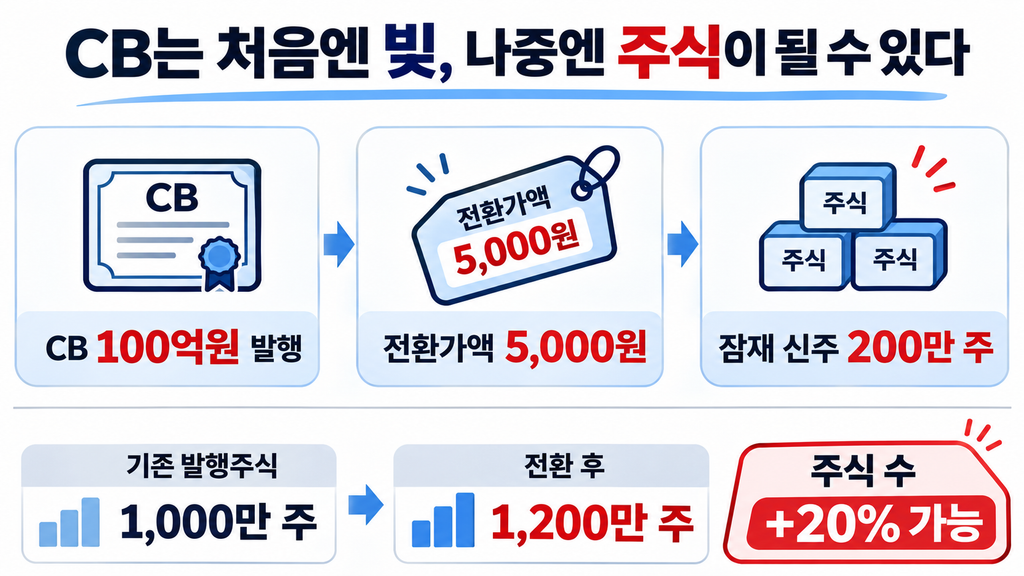
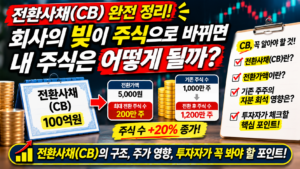
회사가 100억원을 빌리면서 CB를 발행했다고 해보자. 전환가액이 5,000원이라면 투자자는 나중에 이 100억원을 최대 200만 주로 바꿀 수 있다.
100억원 ÷ 5,000원 = 200만 주다.
현재 회사의 발행주식이 1,000만 주라면 CB가 전부 전환됐을 때 주식 수는 1,200만 주가 된다. 기존 주식의 20%에 해당하는 물량이 새로 생길 수 있는 셈이다.
기존 주주는 실제로 얼마나 희석될까?
내가 기존 회사 지분 1%를 가지고 있다고 가정해보자. CB 전환 전에는 전체 주식 1,000만 주 가운데 10만 주를 가지고 있으니 정확히 1%다.
그런데 CB가 전부 주식으로 바뀌어 총 주식 수가 1,200만 주가 되면 내 지분은 10만 주 ÷ 1,200만 주 = 약 0.83% 로 내려간다.
주식을 한 주도 팔지 않았는데 지분율이 1%에서 0.83%로 줄어든 것이다.
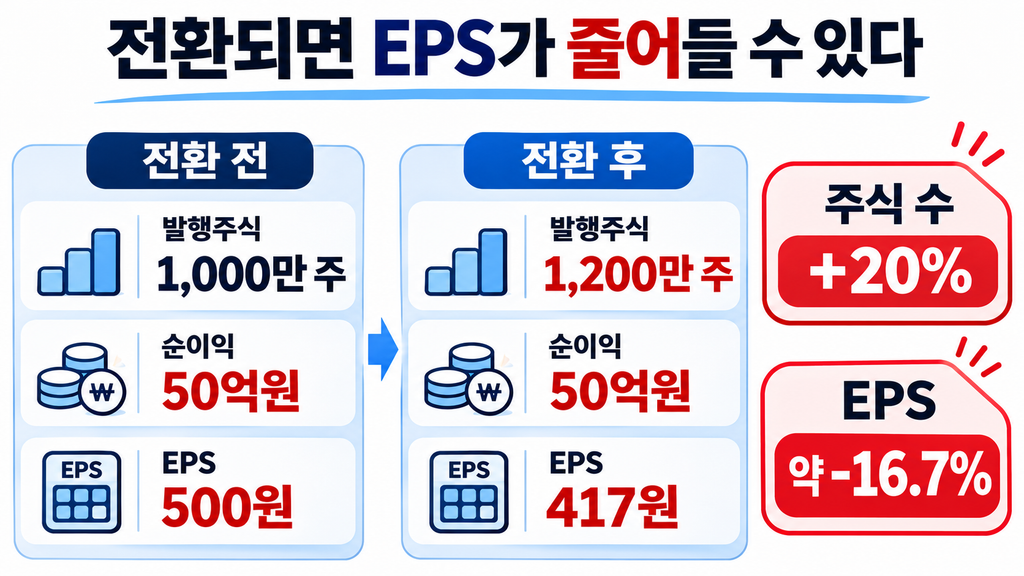
더 중요한 건 EPS다. 회사가 연간 순이익 50억원을 번다고 해보자.
- CB 전환 전: 50억원 ÷ 1,000만 주 = EPS 500원
- CB 전환 후: 50억원 ÷ 1,200만 주 = EPS 약 417원
회사 이익이 그대로라면 주당이익이 약 16.7% 줄어든다.
이게 기존 주주 입장에서 CB를 그냥 지나치기 어려운 이유다.
주가가 오르면 CB 투자자는 주식으로 바꿀 이유가 생긴다
전환가액이 5,000원인데 주가도 4,000원이라면 굳이 주식으로 바꿀 이유가 크지 않다. 시장에서 4,000원에 살 수 있는데 CB를 5,000원 기준으로 전환할 필요가 없기 때문이다.
그런데 주가가 8,000원까지 올라가면 이야기가 달라진다.
5,000원 기준으로 주식을 받아 시장가격 8,000원의 주식을 보유할 수 있기 때문에 전환 매력이 커진다. 실제 전환 여부에는 여러 조건이 있지만 기존 주주 입장에서는 주가가 전환가액 위로 크게 올라갈수록 잠재 신주가 시장에 나올 가능성을 신경 쓰게 된다.
이런 물량 부담을 흔히 오버행(Overhang)이라고 부른다.
CB 공시에서는 금액보다 이것부터 본다
“100억원 CB 발행”이라는 제목만 보고 판단할 필요는 없다. 나는 아래 항목을 먼저 확인할 것 같다.
- 전환가액이 얼마인지
- 전부 전환되면 몇 주가 새로 발행되는지
- 그 주식이 현재 발행주식의 몇 %인지
- 언제부터 주식으로 바꿀 수 있는지
- 회사가 조달한 돈을 어디에 사용할 예정인지
- 주가가 내려갈 때 전환가액을 낮춰주는 조건이 있는지
특히 공시에는 보통 ‘전환에 따라 발행할 주식 수’와 ‘주식총수 대비 비율’이 표시된다. 이 숫자가 기존 주주에게는 상당히 중요하다.
실제 CB 관련 공시는 금융감독원 DART에서 회사명을 검색하면 확인할 수 있다.
전환가액이 내려가면 더 많은 주식이 나올 수도 있다
여기서 CB가 조금 더 복잡해진다.
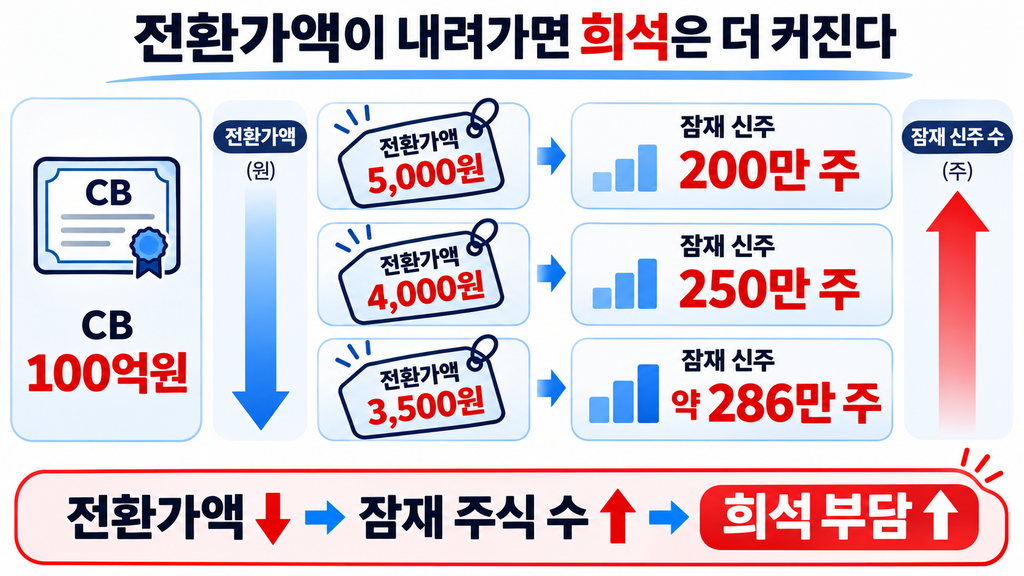
처음 전환가액이 5,000원이었는데 일정 조건에 따라 4,000원으로 내려갔다고 해보자. 같은 100억원의 CB라도 이제는 200만 주가 아니라 250만 주로 바뀔 수 있다.
전환가액이 낮아질수록 CB 투자자가 받을 수 있는 주식 수는 늘어난다.
현재 상장회사 CB에는 전환가액을 낮추는 경우 적용해야 할 기준이 있고, 시가 하락에 따른 조정은 일반적으로 최초 전환가액의 70%가 중요한 하한선으로 작동한다. 다만 주주총회 특별결의 등 일정 요건에서는 예외가 있을 수 있다.
이 부분이 바로 다음 편에서 다룰 리픽싱이다.
그렇다고 CB가 항상 나쁜 건 아니다
CB는 회사 입장에서는 꽤 유용한 자금조달 수단이다. 채권과 주식의 성격을 동시에 갖고 있기 때문에 기업이 비교적 유리한 조건으로 자금을 조달하는 데 활용되기도 한다. 금융위원회도 CB가 중소·벤처기업의 주요 자금조달 수단으로 자리 잡았다고 설명한다.
예를 들어 회사가 CB로 조달한 100억원을 새 공장이나 신제품 개발에 투자해 순이익을 50억원에서 80억원으로 끌어올린다면 상황은 달라진다.
전환 후 주식 수가 1,200만 주가 되더라도 EPS는 약 667원이다. 기존 EPS 500원보다 오히려 높아진다.
결국 핵심은 똑같다.
주식 수가 늘어나는 속도보다 회사 이익이 더 빠르게 늘어날 수 있느냐다.
MoneyGod의 관점
나는 CB 공시가 나오면 발행금액보다 잠재 희석률부터 볼 것 같다.
100억원이라는 숫자는 회사 규모에 따라 클 수도 있고 작을 수도 있다. 하지만 전환 후 주식 수가 기존 주식의 5% 늘어나는지, 30% 늘어나는지는 훨씬 직관적이다.
특히 이런 경우는 조금 더 자세히 볼 필요가 있다.
- CB를 여러 차례 반복해서 발행한다.
- 전환 가능한 주식 수가 기존 주식 대비 크다.
- 주가가 떨어질 때마다 전환가액도 계속 내려간다.
- 조달한 돈이 투자보다 운영자금과 채무상환에 반복해서 사용된다.
- CB가 실제 주식으로 전환되고 있는데 회사 이익은 별로 늘지 않는다.
반대로 희석은 조금 생기더라도 그 돈으로 회사의 이익이 더 빠르게 커진다면 CB 자체만 보고 나쁘다고 판단할 이유는 없다.
그래서 전환사채를 볼 때는 “CB를 얼마 발행했나?”보다 “전부 주식이 되면 몇 주가 나오나?”를 먼저 계산해보는 게 좋다.
상법에서도 전환사채를 발행할 때 전환 조건, 전환으로 발행될 주식, 전환청구 기간 등을 정하도록 하고 있다. 최신 법령은 국가법령정보센터에서 ‘상법 제513조 전환사채’ 를 검색하면 확인할 수 있다.
다음 편에서는 CB에서 기존 주주들이 특히 신경 쓰는 리픽싱을 다뤄보겠다. 전환가액이 5,000원에서 3,500원으로 내려갔을 때 왜 같은 100억원짜리 CB에서 더 많은 주식이 튀어나오는지 숫자로 보면 바로 이해된다.
머니갓


댓글 0
첫 댓글을 남겨보세요.